Capire come funziona Google Pay nel 2026 richiede prima di tutto di sistemare un equivoco: in Italia l’app che si chiamava Google Pay non esiste più. È stata sostituita da Google Wallet, e Google Pay è rimasto il nome del metodo di pagamento, quello che scegli alla cassa di un negozio o sul pulsante di un sito. Chi cerca l’app con il vecchio nome sul Play Store non la trova, e chi segue una guida scritta qualche anno fa rischia di perdere tempo dietro passaggi che non esistono. Qui trovi come funziona davvero oggi: cosa serve, come si aggiunge una carta, perché con il telefono non vale il limite dei 50 euro e cosa succede se lo smartphone finisce nelle mani sbagliate.
In Italia l’app si chiama Google Wallet e serve solo su Android con NFC e blocco schermo attivo; su iPhone non è disponibile. Google Pay è il servizio di pagamento che quel portafoglio usa, nei negozi e online. I circuiti accettati sono Visa e Mastercard, più Maestro per alcune banche, ma è la singola banca a decidere quali sue carte funzionano. La differenza pratica più importante: pagando con lo smartphone non si applica il tetto dei 50 euro senza PIN, perché lo sblocco del telefono vale già come autenticazione forte.
Indice
- Google Pay o Google Wallet: cosa è cambiato
- Cosa serve per usarlo
- Come si aggiunge una carta
- Pagare in negozio: il gesto e il limite dei 50 euro
- Pagare online e nelle app
- Quanto è sicuro e cosa fare se perdi il telefono
- Le banche compatibili e perché gli elenchi invecchiano
- E su iPhone?
- Domande frequenti
Google Pay o Google Wallet: cosa è cambiato
Per anni Google ha usato lo stesso nome per due cose diverse, e la confusione se l’è portata dietro fino ad oggi. La separazione attuale è invece netta e vale la pena impararla, perché rende leggibile tutto il resto. Google Wallet è il portafoglio: l’app dove tieni le carte di pagamento, le tessere fedeltà, i biglietti del treno o del concerto, la carta d’imbarco, i buoni regalo e, in alcuni Paesi, perfino le chiavi dell’auto e i documenti. Google Pay è il servizio di pagamento: quello che entra in funzione quando appoggi il telefono al POS o premi il pulsante di pagamento su un sito.
Il passaggio è avvenuto qualche anno fa e ha lasciato dietro di sé una scia di guide invecchiate che parlano ancora di “scaricare l’app Google Pay”, di registrarsi al servizio come fosse un account a parte, o di funzioni che in Italia non sono mai arrivate. Il caso più tenace è quello dell’invio di denaro tra privati: molte pagine lo descrivono come una funzione di Google Pay in arrivo, ma è un servizio che in Italia non è mai stato attivato e che Google ha nel frattempo chiuso anche dove esisteva. Per mandare soldi a un amico, in Italia, si usano il bonifico istantaneo o app dedicate: abbiamo raccontato come funzionano i bonifici istantanei con il nuovo limite e il controllo del beneficiario e come si muove l’alternativa più diffusa nella guida a come funziona Satispay.
Cosa serve per usarlo
I requisiti sono tre e sono tutti verificabili in trenta secondi. Serve uno smartphone Android con l’app Google Wallet installata, serve che il telefono abbia il chip NFC e che sia attivo, e serve un blocco schermo impostato — impronta, volto, PIN o sequenza. Quest’ultimo punto non è un consiglio ma una condizione: senza blocco schermo il portafoglio non abilita i pagamenti in negozio, perché è proprio lo sblocco a fare da firma dell’operazione.
L’NFC oggi è presente praticamente su ogni smartphone venduto negli ultimi anni, ma su alcuni modelli molto economici può mancare: si controlla dalle impostazioni cercando “NFC” nella barra di ricerca del menu. Se la voce non compare, il telefono non può pagare in negozio, e nessuna app può rimediare. Vale la pena aggiungere un dettaglio che riguarda i telefoni più vecchi o modificati: su un dispositivo con permessi di root o con il sistema alterato il portafoglio si rifiuta di funzionare, perché i controlli di integrità di Android non passano. Se stai valutando un ricambio, può esserti utile la nostra selezione dei migliori smartphone sotto 300 euro, che hanno tutti l’NFC.
Come si aggiunge una carta
La procedura è guidata e richiede un paio di minuti. Si apre Google Wallet, si sceglie di aggiungere una carta di pagamento e si inquadra la carta con la fotocamera oppure si digitano numero, scadenza e codice di sicurezza. A questo punto la banca deve confermare che sei tu: di solito arriva un codice via SMS o una notifica sull’app dell’istituto, e in alcuni casi la conferma avviene direttamente dall’app della banca senza passare dal messaggio.
Il passaggio successivo è quello che quasi nessuno spiega e che invece spiega tutto il resto. Una volta approvata, la carta non viene copiata nel telefono: la banca genera un numero di carta virtuale, diverso da quello stampato sulla plastica, valido solo per quel dispositivo. È la tokenizzazione, ed è il motivo per cui un esercente che riceve un pagamento da Google Pay non vede mai il numero della tua carta, e per cui un telefono rubato non equivale a una carta rubata. Chi ha più carte può aggiungerne quante ne vuole e indicarne una come predefinita; le altre restano disponibili scegliendole prima di avvicinare il telefono al lettore.
Pagare in negozio: il gesto e il limite dei 50 euro
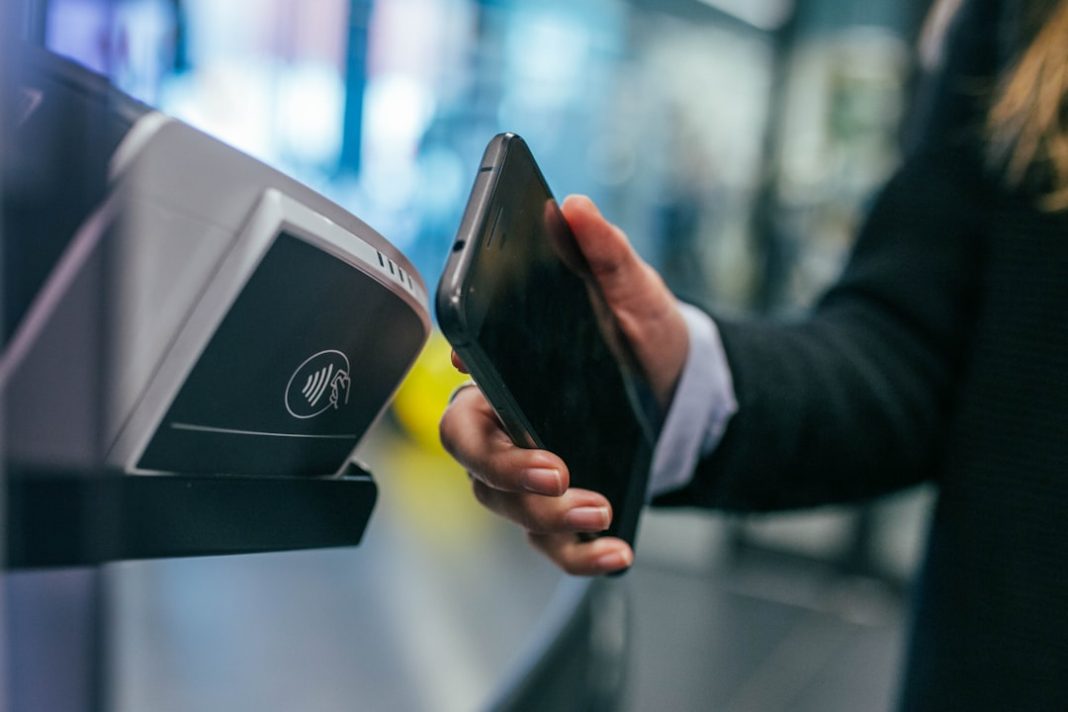
Alla cassa il gesto è banale: si sblocca il telefono e lo si avvicina al lettore contactless finché non compare la conferma. Non serve aprire l’app, non serve avere connessione dati, non serve dire nulla al cassiere se non “contactless”. Funziona su qualsiasi POS che accetti pagamenti senza contatto, che in Italia ormai è la norma.
Qui però c’è la differenza pratica più importante tra pagare con il telefono e pagare con la carta fisica, ed è un punto su cui parecchie guide scivolano. Con la carta di plastica valgono le regole europee sull’autenticazione forte introdotte con la PSD2: fino a 50 euro il pagamento passa senza PIN, ma la carta tiene due contatori — uno sull’importo cumulativo e uno sul numero di operazioni consecutive — e quando uno dei due si riempie il terminale chiede comunque il codice, anche per un caffè. Con lo smartphone quei contatori non entrano in gioco: sbloccando il telefono con impronta, volto o codice hai già fornito l’autenticazione forte richiesta dalla norma, quindi il pagamento risulta verificato in partenza e non esiste una soglia oltre la quale il POS ti chiede il PIN della carta.
Tradotto in pratica: al supermercato da ottanta euro paghi con il telefono senza digitare nulla sul terminale, e non ti capiterà mai la richiesta di PIN a sorpresa sull’acquisto piccolo. È il vantaggio concreto del portafoglio digitale, molto più del risparmio di spazio nel portafoglio vero.
| Situazione | Carta fisica contactless | Smartphone con Google Pay |
|---|---|---|
| Spesa da 12 € | Nessun PIN | Nessun PIN |
| Spesa da 80 € | PIN sul terminale | Nessun PIN, basta lo sblocco |
| Quinta spesa piccola di fila | PIN richiesto dai contatori PSD2 | Nessun PIN |
| Numero della carta visto dal negozio | Sì, il numero reale | No, solo il numero virtuale |
| Serve connessione a internet | No | No, per un numero limitato di operazioni |
Pagare online e nelle app
Fuori dal negozio, Google Pay è il pulsante che compare al momento del pagamento su molti siti e dentro le app Android. Il funzionamento è quello di un riempimento automatico sicuro: invece di digitare numero della carta, scadenza e codice su un sito che non conosci, autorizzi il pagamento con l’account Google e il venditore riceve i dati necessari senza vedere il numero reale della carta. Su Chrome, con l’account sincronizzato, la compilazione avviene da sola e resta solo da confermare.
Il vantaggio non è la comodità ma la riduzione della superficie di attacco: meno siti conoscono il numero della tua carta, meno occasioni ci sono che quel numero finisca in una fuga di dati. Resta però un punto da tenere a mente, perché il portafoglio digitale non protegge dall’errore umano: se sei tu ad autorizzare un pagamento verso un venditore fasullo, Google Pay esegue l’ordine come farebbe qualsiasi altro metodo. Le truffe più diffuse oggi lavorano esattamente su questo, e ne abbiamo analizzato il meccanismo nell’articolo sulla truffa della richiesta di pagamento.
Quanto è sicuro e cosa fare se perdi il telefono
La sicurezza del sistema poggia su tre livelli che si sommano. Il primo è la tokenizzazione già descritta: il numero vero della carta non è sul telefono e non viene trasmesso. Il secondo è lo sblocco obbligatorio, che lega ogni operazione a un dato biometrico o a un codice che solo tu conosci. Il terzo è il raggio d’azione dell’NFC, che è di pochi centimetri: l’idea del malintenzionato che ti svuota il conto passando accanto a te con un lettore in tasca è più adatta ai film che alla fisica del protocollo.
Se perdi il telefono, la cosa importante da sapere è che non devi bloccare la carta. Il numero virtuale è legato a quel dispositivo, quindi basta agire sul dispositivo: dal servizio “Trova il mio dispositivo” di Google, accessibile da qualsiasi computer, puoi bloccare lo smartphone da remoto o cancellarne i dati, e il portafoglio smette di funzionare. La carta fisica continua a essere valida e puoi usarla normalmente. Bloccarla sarebbe un danno inutile, e recuperare una carta bloccata richiede giorni.
Le banche compatibili e perché gli elenchi invecchiano
I circuiti accettati in Italia sono Visa e Mastercard, per carte di credito, di debito e prepagate, con l’aggiunta di Maestro presso alcuni istituti. Le banche e gli emittenti compatibili sono oltre ottanta e comprendono sia i grandi gruppi tradizionali sia le banche digitali e le fintech. Ma è la singola banca a decidere quali delle proprie carte abilitare, e capita che un istituto presente nell’elenco non abiliti una specifica carta aziendale o una prepagata di vecchia generazione.
Qui serve un avvertimento che vale più dell’elenco stesso. Le liste di banche copiate nelle guide invecchiano molto male, e basta leggerne una di qualche anno fa per accorgersene: ci si trovano istituti che nel frattempo sono falliti, gruppi assorbiti da altri gruppi e società che hanno cambiato nome. Un elenco del genere non è solo inutile, è fuorviante, perché fa cercare all’utente un nome che non esiste più. L’unica fonte che ha senso consultare è quella ufficiale e aggiornata di Google, che trovi nella pagina sui metodi di pagamento supportati in Italia. La verifica più veloce, però, resta pratica: prova ad aggiungere la carta. Se la banca non è compatibile, il portafoglio te lo dice subito e non succede nulla.
E su iPhone?
Su iPhone, in Italia, Google Wallet non c’è. L’app di pagamento di Google per iOS è disponibile solo in un paio di mercati fuori dall’Europa, e sugli iPhone venduti da noi il portafoglio di sistema è quello di Apple. Chi ha un iPhone e vuole pagare in negozio con il telefono usa quindi Apple Pay, che funziona con la stessa logica di tokenizzazione e con gli stessi vantaggi sull’autenticazione forte descritti sopra.
Restano possibili, anche da iPhone, i pagamenti online con Google Pay: se hai una carta salvata nel tuo account Google, il pulsante Google Pay su un sito funziona da qualsiasi browser, perché in quel caso il dato non sta nel telefono ma nell’account. È una distinzione sottile ma utile: l’indisponibilità riguarda il portafoglio sul dispositivo, non il metodo di pagamento sul web.
Domande frequenti
Google Pay e Google Wallet sono la stessa cosa?
No, e la differenza conta. Google Wallet è l’app che tiene carte, biglietti e tessere; Google Pay è il servizio di pagamento che entra in funzione quando paghi. In Italia l’app con il vecchio nome non esiste più: se cerchi “Google Pay” sul Play Store devi installare Google Wallet.
Google Pay è gratuito?
Sì. Non c’è alcun costo per installare il portafoglio né per pagare. Restano ovviamente le eventuali commissioni che la tua banca applica alla carta, che sono le stesse che pagheresti usando la plastica: il portafoglio non aggiunge né toglie nulla al contratto con la banca.
Serve internet per pagare in negozio?
Nel momento del pagamento no: il telefono conserva le credenziali necessarie per un certo numero di operazioni offline. Però il portafoglio ha bisogno di collegarsi ogni tanto per rinnovarle, quindi dopo molti pagamenti consecutivi in assenza totale di rete può smettere di funzionare finché non torna online.
C’è un limite di importo per i pagamenti con Google Pay?
Non un limite del servizio. Pagando con lo smartphone non si applica il tetto dei 50 euro senza PIN previsto per le carte contactless, perché lo sblocco del dispositivo vale come autenticazione forte. I limiti che restano sono quelli della tua carta e del tuo conto, decisi dalla banca.
Il negozio vede il numero della mia carta?
No. Al pagamento viene trasmesso un numero virtuale generato per quel dispositivo, non il numero stampato sulla carta. È il motivo per cui una fuga di dati da un esercente non compromette la carta usata tramite portafoglio digitale.
Mi hanno rubato il telefono: devo bloccare la carta?
Di norma no. Conviene agire sul dispositivo con “Trova il mio dispositivo”, bloccandolo o cancellandone i dati da remoto: il numero virtuale legato a quel telefono smette di funzionare e la carta fisica resta utilizzabile. Bloccare la carta è un passo che serve solo se hai perso anche quella.
Posso usare Google Pay su un telefono senza servizi Google?
No. Il portafoglio richiede i servizi Google e i controlli di integrità del sistema: su dispositivi con root, con sistema modificato o privi del pacchetto di servizi Google i pagamenti in negozio non vengono abilitati.